
驰元佳庆 · 金刚石产业
深度合作 · 共创共赢。恒通产融控股战略合作北京驰元佳庆科技,以资本+产业双轮驱动,共同打造国内唯一全产业链第四代半导体材料生产制造平台。
铜的5倍 · 硅的13倍
国内唯一平台
发明30+项
驰元佳庆:"一体两翼,四轮驱动"
2023年启动功能性金刚石布局,2025年成立,总部北京,国内唯一全产业链第四代半导体材料平台。
- 一体:新疆乌恰——国内规划产能最大的功能性金刚石基地
- 两翼:单晶金刚石 + 多晶金刚石两大基础产品系列
- 四轮驱动:CVD培育 · 铜复合材料 · 光学窗口 · PN型半导体
- 三地研发:成都(电子科大) · 桂林(桂电) · 深圳(南大研究院)
| 布局 | 地点 |
|---|---|
| 总部 | 北京 |
| 生产基地 | 新疆乌恰 |
| 研发中心 | 成都 · 桂林 · 深圳 |
| 销售中心 | 深圳 |
三大核心支柱
定制化装备
自主定制MPCVD设备,摆脱对外依赖,从源头保障工艺适配与供应链安全。
独有化工艺
覆盖生长、复合、掺杂全流程自主可控,核心知识产权完全自有。
规模化/弹性生产
"敏捷制造"体系,精准调控+全流程管控,同时满足大规模与定制化。
五条产品线,覆盖全产业链
AI散热核心
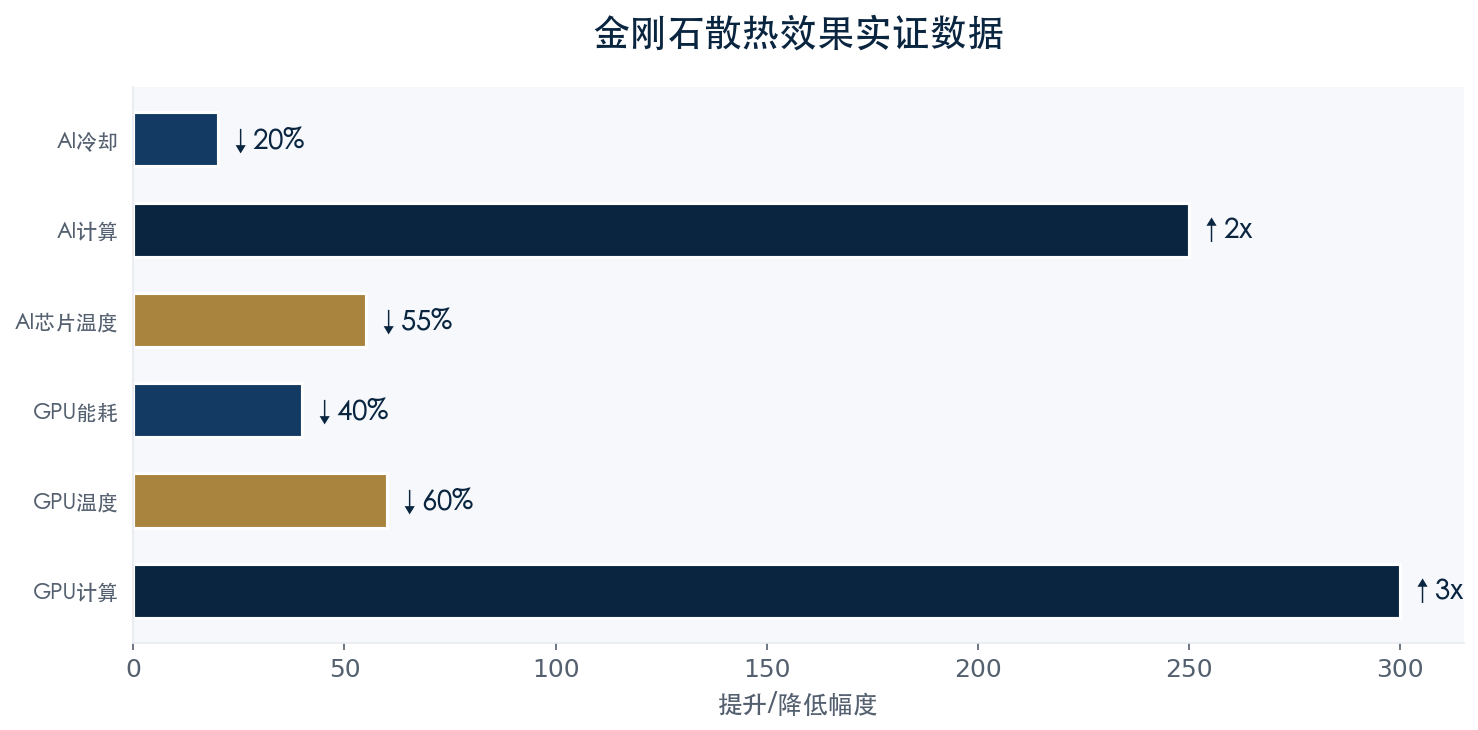
GPU: 温度↓60%、计算↑3倍、能耗↓40%。AI芯片: 温度↓55%、性能↑3倍。金刚石铜复材热导率突破800W/mK。获美国《芯片与科学法案》政策认可。
全光谱材料
唯一兼具高透光、耐热冲击、耐冲蚀、耐腐蚀的窗口材料。覆盖γ射线→微波全光谱。已适配机载/弹载/舰载红外系统、高功率微波/激光武器。
第四代"终极"半导体
提升GaN功率器件≥3倍,逆变器体积较特斯拉Model 3小6倍。P型成熟,N型室温验证完成,2028产业化。DF公司Perseus已获安森美验证。
切割磨钻材料
切割磨钻、精密抛光、硬质刀具用金刚石。满足通用工业超硬材料需求。
宝石级培育金刚石
高品质培育金刚石裸石及成品,面向珠宝消费领域。
定制化MPCVD
2.45GHz(≤3英寸,高纯度)+915MHz(≥4英寸,高产能)双频系列。自研定制,更高洁净度、更大尺寸。
MPCVD + 三大核心技术矩阵
MPCVD生长工艺
全流程自主:真空→精准调气(CH₄/H₂/Ar/N₂/He)→微波激发等离子球→抑制石墨→高纯度金刚石膜。
金刚石铜复合材料
热导率800W/mK(纯铜2倍+)。三大工艺:界面工程(金属化+合金化)、高填充密度(梯度粒径三维网络)、高致密融合(热等静压)。
P型/N型半导体
MPCVD原位掺杂。P型成熟,N型室温导电验证完成。肖特基二极管/MOSFET 2028产业化。
国家战略支撑 + IDM差异化壁垒
多地产业政策合力
"十五五"规划专项
产业属"十五五"半导体重点方向。AI算力、芯片、工业窗口、航空航天催生爆发性需求。
| 对标 | 代码 | 特点 |
|---|---|---|
| 英 Element Six | LSE | 超硬材料龙头 |
| 美 DiamFoundry | - | AI散热+珠宝 |
| 日 Orbray | - | 半导体·精密电机 |
| 法 Dima Fab | - | EV·航空航天 |
| 中兵红箭 | 000519 | 特种装备+超硬材料 |
| 力量钻石 | 301071 | 培育钻石+微粉 |
| 四方达 | 300179 | 聚晶金刚石 |
| 沃尔德 | 688028 | 功能材料 |
三校联合 + 百项专利布局
5年内申请专利100+项(发明30+),构建全产业链发明体系。
成都 · 电子科技大学
方向:国防军工、光学窗口、半导体衬底、半导体应用。面向全球500+信息技术上市公司。
桂林 · 桂林电子科技大学
方向:散热与热管理、光学窗口。桂林市政府重点支持。
深圳 · 南京大学研究院
方向:深空探测窗口、国防军工、半导体衬底、散热沉片。
五大引擎:从散热到量子
最具爆发力 · AI散热沉片市场
散热已从"优化选项"升级为"核心制约选项"。市场规模2025年2亿→2033年80亿美元,CGAR 54.17%。算力驱动:2015-2024数据量+122ZB,GPU 80→1200亿美元。
最快收益 · 光学窗口市场
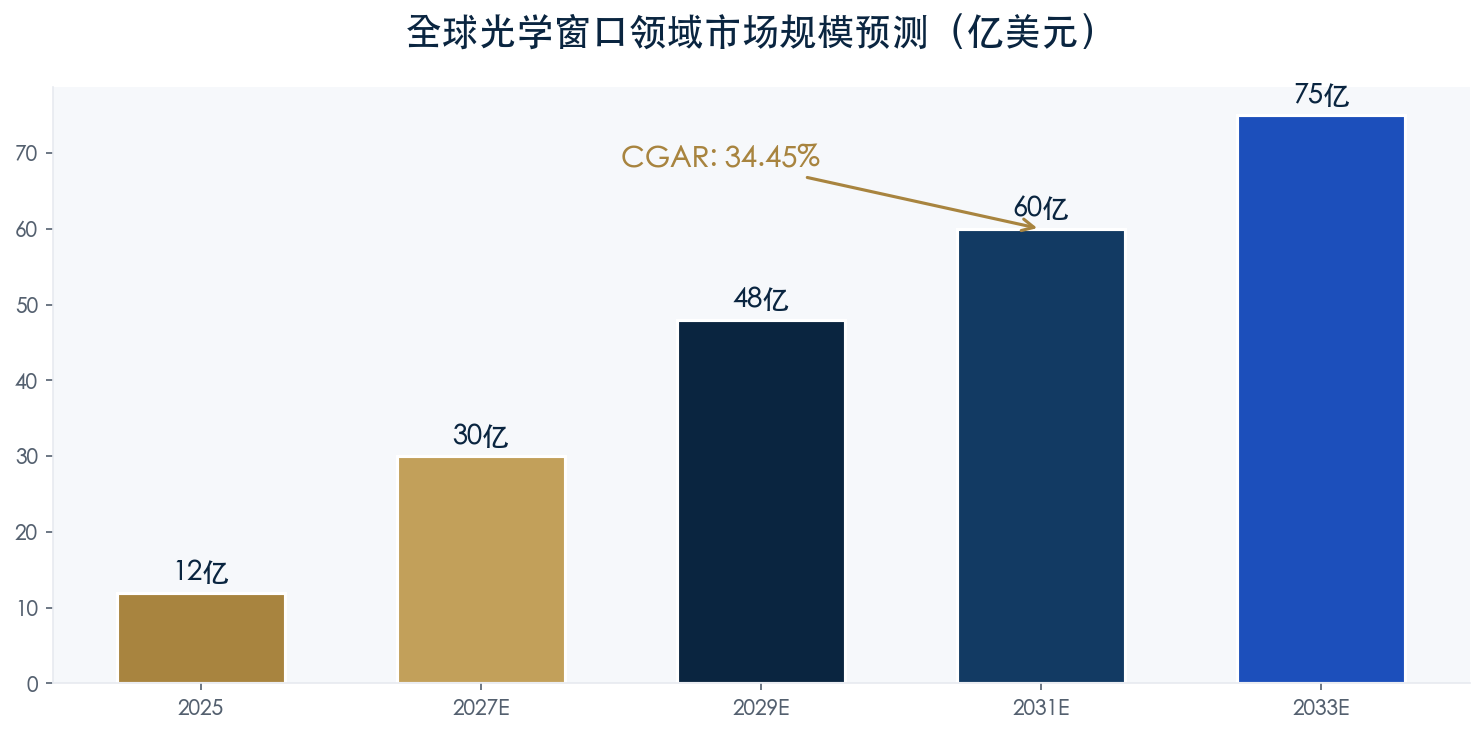
唯一全光谱窗口材料(γ射线→微波,0.2μm-1000μm)。市场2025年12亿→2033年75亿美元,CGAR 34.45%。军工核心:机载/弹载/舰载红外、高功率微波/激光武器。
终极材料 · 第四代半导体
金刚石各项指标全面碾压:带隙5.45eV、热导率2200W/mK、击穿电场100×10⁵V/cm、Baliga指标>硅8000倍。未来5-10年市场规模5000亿元级。碳化硅衬底已证路径:导电型2029年48亿美元(CGAR 43%)。
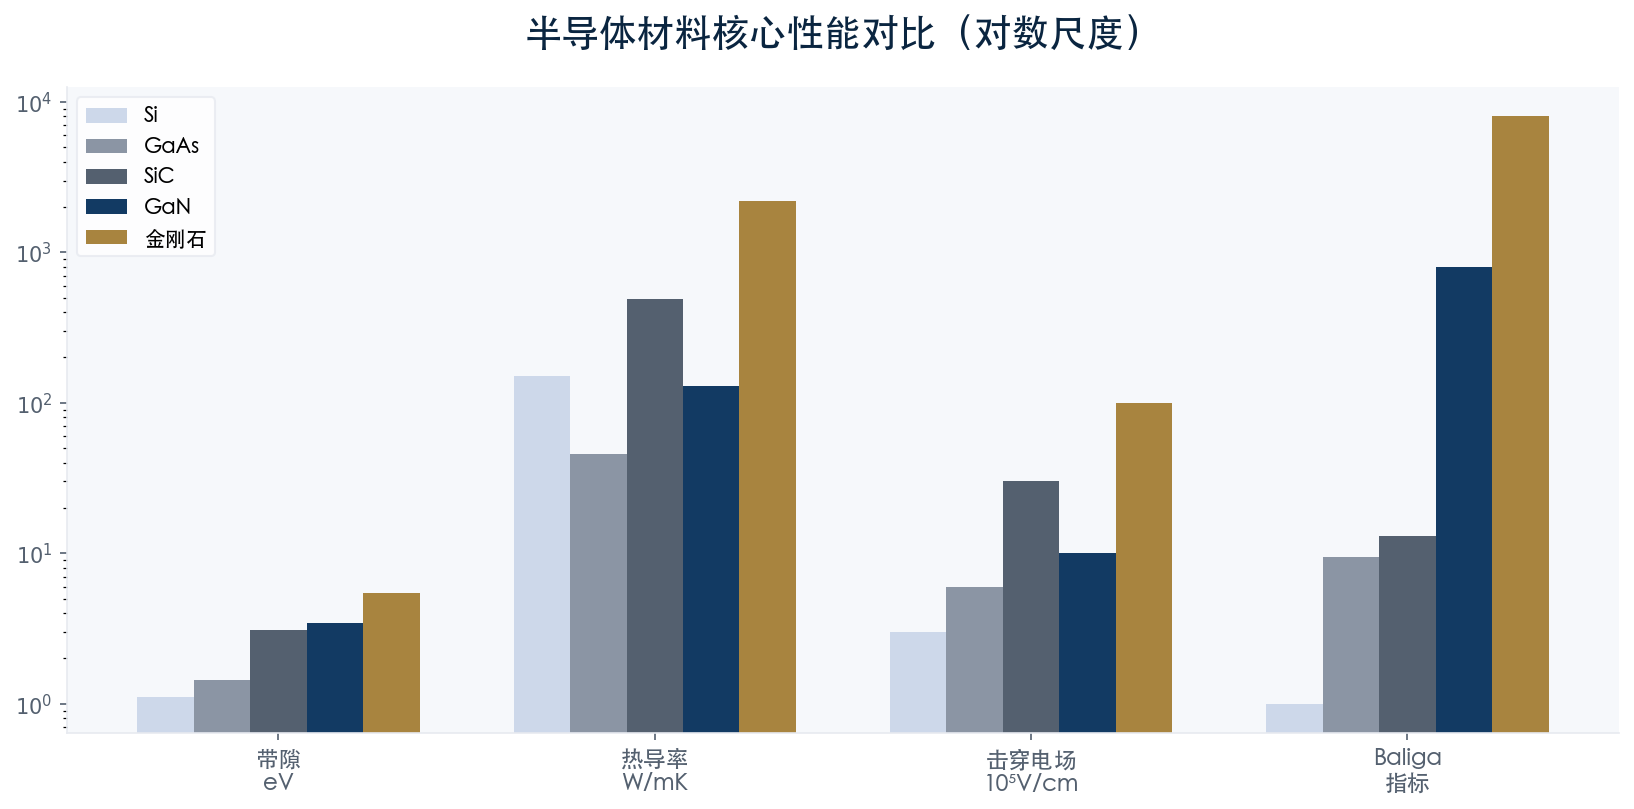
| 参数 | Si | GaAs | SiC | GaN | 金刚石 |
|---|---|---|---|---|---|
| 带隙 eV | 1.10 | 1.43 | 3.10 | 3.45 | 5.45 |
| 电子迁移率 | 1500 | 8500 | 1140 | 1250 | 1250 |
| 击穿电场 | 3 | 6 | 30 | >10 | 100 |
| 热传导率 | 150 | 46 | 490 | 130 | 2200 |
| Baliga指标 | 1 | 9.50 | 13.10 | >800 | >8000 |
不可替代 · 特殊极端环境
| 领域 | 环境 | 标杆案例 |
|---|---|---|
| 核反应堆 | 强γ辐射、>300℃ | CERN强子对撞机金刚石探测器;橡树岭中子探测器(300℃+稳定) |
| 深空探测 | 宇宙射线、-270~120℃ | NASA"毅力号"火星车金刚石粒子传感器 |
| 深海勘探 | >200℃、>100MPa、H₂S/CO₂ | 掺硼金刚石电极,沙特阿美/壳牌深海油气 |
| 核聚变 | 亿度高温、百GPa高压 | 中国"神光III"纳米金刚石薄膜探测器,信噪比↑10倍 |
未来十年 · 量子测量与量子通信
金刚石NV色心(氮-空位中心)——室温量子比特最优载体。结构:"1氮原子+1空位+3碳原子",NV⁻含6电子,自由电子可控自旋。室温超长相干性。国仪量子商用测量仪、美国"幽灵低语"量子通信项目已产业化初期。
双赛道并行:规模化 + 制高点
规模化占领
主攻超算散热沉片、工业光学窗口、功率半导体散热。突破6英寸单晶+8英寸多晶。双轨销售:定制化(特种/高端)+标准化(通用场景)。
抢占制高点
攻坚第四代半导体衬底、量子通信/量子芯片材料、极端环境光学/传感部件。提前布局核心专利。策略:"行业标杆+大客户深度绑定"。
已进入头部客户验证与交付体系
产品已通过中电科、兵器工业体系验证,即将批量交付。3家国内头部上市公司技术测试中,预计2026年进入合格供应商名录。
从技术突破到资本市场
打基础
技术积累 · 公司成立 · 基地建设
2023启动研发,2025公司成立。乌恰国内最大基地,成都/深圳/桂林研发中心落地,"一体两翼四轮驱动"成型。
突破
MPCVD规模化 · 复合材料量产
双频设备量产,铜复材产能爬坡。P型成熟,N型验证完成。5年100+项专利。
市场
客户批量交付 · 半导体产业化
中电科、兵器工业批量交付。海思等3家上市公司供应商名录。2028半导体材料产业化。
规模
产能释放 · 资本化
三大产品线全面放量。抢占第四代半导体、量子通信等新兴市场。引入战投,推进独立IPO。